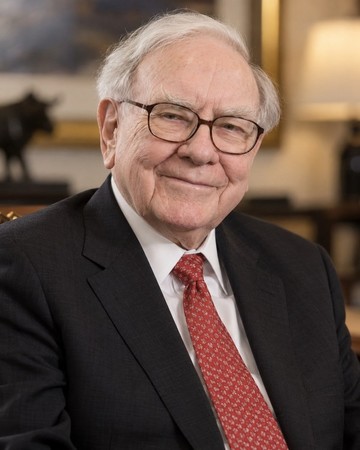
1951년 1월, 어느 토요일 아침. 워싱턴 D.C.의 한 사무용 건물 앞에 스무 살 청년이 서 있었다. 컬럼비아 경영대학원에 다니던 그는 뉴욕에서 기차를 타고 내려와, 문이 잠긴 건물을 두드리고 있었다. 그의 목적지는 GEICO(Government Employees Insurance Company)의 본사였다. 워런 버핏이었다.
사건의 발단은 수업 시간에 있었다. 버핏은 컬럼비아에서 벤저민 그레이엄에게 증권분석을 배우고 있었는데, 우연히 그레이엄이 GEICO의 이사회 의장을 맡고 있다는 사실을 알게 됐다. 단순한 호기심으로 끝날 수도 있었던 정보였지만, 버핏은 그러지 않았다. 그는 GEICO가 어떤 회사인지, 왜 그레이엄 같은 사람이 여기 관여하고 있는지 직접 알아보기로 했다. 그것도 책상 앞에서 재무제표만 들여다보는 방식이 아니라, 몸으로 직접 확인하는 방식으로.
토요일, 잠긴 문, 그리고 경비원
주말이라 사무실에는 사람이 없었다. 대부분의 사람이라면 여기서 발길을 돌렸을 것이다. 하지만 버핏은 문을 계속 두드렸고, 결국 건물 안에 있던 경비원이 문을 열어줬다. 그는 경비원에게 혹시 회사에 대해 뭔가 아는 사람, 지금 일하고 있는 사람이 있는지 물었다. 그리고 경비원은 6층에 한 사람이 나와 있다고 알려줬다.
그 한 사람이 로리머 데이비드슨(Lorimer Davidson)이었다. 당시 GEICO의 부사장이었던 그는 주말에 밀린 업무를 처리하러 나와 있었을 뿐이었는데, 낯선 대학생의 방문을 받게 된다. 데이비드슨은 처음엔 잠깐 응대할 생각이었지만, 버핏이 던지는 질문의 수준을 보고 생각을 바꿨다. 두 사람은 그 후 네 시간 동안 이야기를 나눴다. GEICO의 사업 구조, 보험료 책정 방식, 경쟁사 대비 비용 우위, 성장 가능성까지 버핏은 묻고 또 물었다.
왜 GEICO였을까
당시 대부분의 자동차 보험사는 대리점을 통해 보험을 팔았다. 대리점에 수수료를 지급해야 했고, 그만큼 비용 구조가 무거웠다. GEICO는 달랐다. 우편을 통한 직접 판매 방식을 택했고, 대상 고객도 공무원처럼 사고율이 상대적으로 낮은 집단으로 좁혔다. 구조적으로 비용이 덜 들고, 위험도 더 잘 통제되는 사업 모델이었다.
버핏이 데이비드슨과의 대화에서 확인하고 싶었던 건 바로 이 지점이었다. 숫자로는 어느 정도 짐작할 수 있어도, 그 숫자가 어떤 사업적 논리에서 나오는지는 사람의 입을 통해 들어야 확실해진다. 그는 재무제표 뒤에 있는 ‘왜’를 알고 싶어 했고, 그날 대화를 통해 그 답을 얻었다.
대학으로 돌아온 버핏은 가진 돈의 상당 부분, 알려진 바로는 순자산의 약 65%에 해당하는 금액을 GEICO 주식에 투입했다. 스무 살 청년치고는 대담한, 아니 무모하다고 볼 수도 있는 베팅이었다. 하지만 그에게는 무모함이 아니라 확신이었다. 그 확신은 감이나 소문에서 온 게 아니라, 토요일 아침 문을 두드리고 네 시간을 앉아서 질문한 결과물이었다.
이후로 이어진 습관
이 일화가 단순히 한 번의 성공적인 투자로 끝났다면 흥미로운 옛이야기 정도로 남았을 것이다. 그런데 이 경험은 버핏의 투자 방식에 지속적인 흔적을 남겼다. 그는 이후로도 기업을 분석할 때 재무제표만으로 판단하지 않았다. 씨즈캔디를 인수하기 전에는 직접 매장에 가서 사탕을 사 먹었고, 여러 투자 대상 기업의 경영진을 직접 만나 사업을 어떻게 운영하는지 캐물었다. 숫자는 결과일 뿐, 그 숫자를 만드는 구조와 사람을 이해해야 한다는 태도가 여기서 굳어졌다.
흥미로운 후일담도 있다. 그날 만난 데이비드슨은 훗날 GEICO의 CEO 자리에까지 오르게 되고, 1976년 GEICO가 파산 위기에 몰렸을 때 버크셔 해서웨이가 대규모 투자를 결정하는 데도 이 오래된 인연이 배경이 된다. 결국 GEICO는 지금 버크셔 해서웨이의 완전 자회사가 되어 있다. 스무 살 청년이 토요일 아침 두드렸던 그 문이, 수십 년 뒤 완전히 다른 규모의 이야기로 이어진 셈이다.