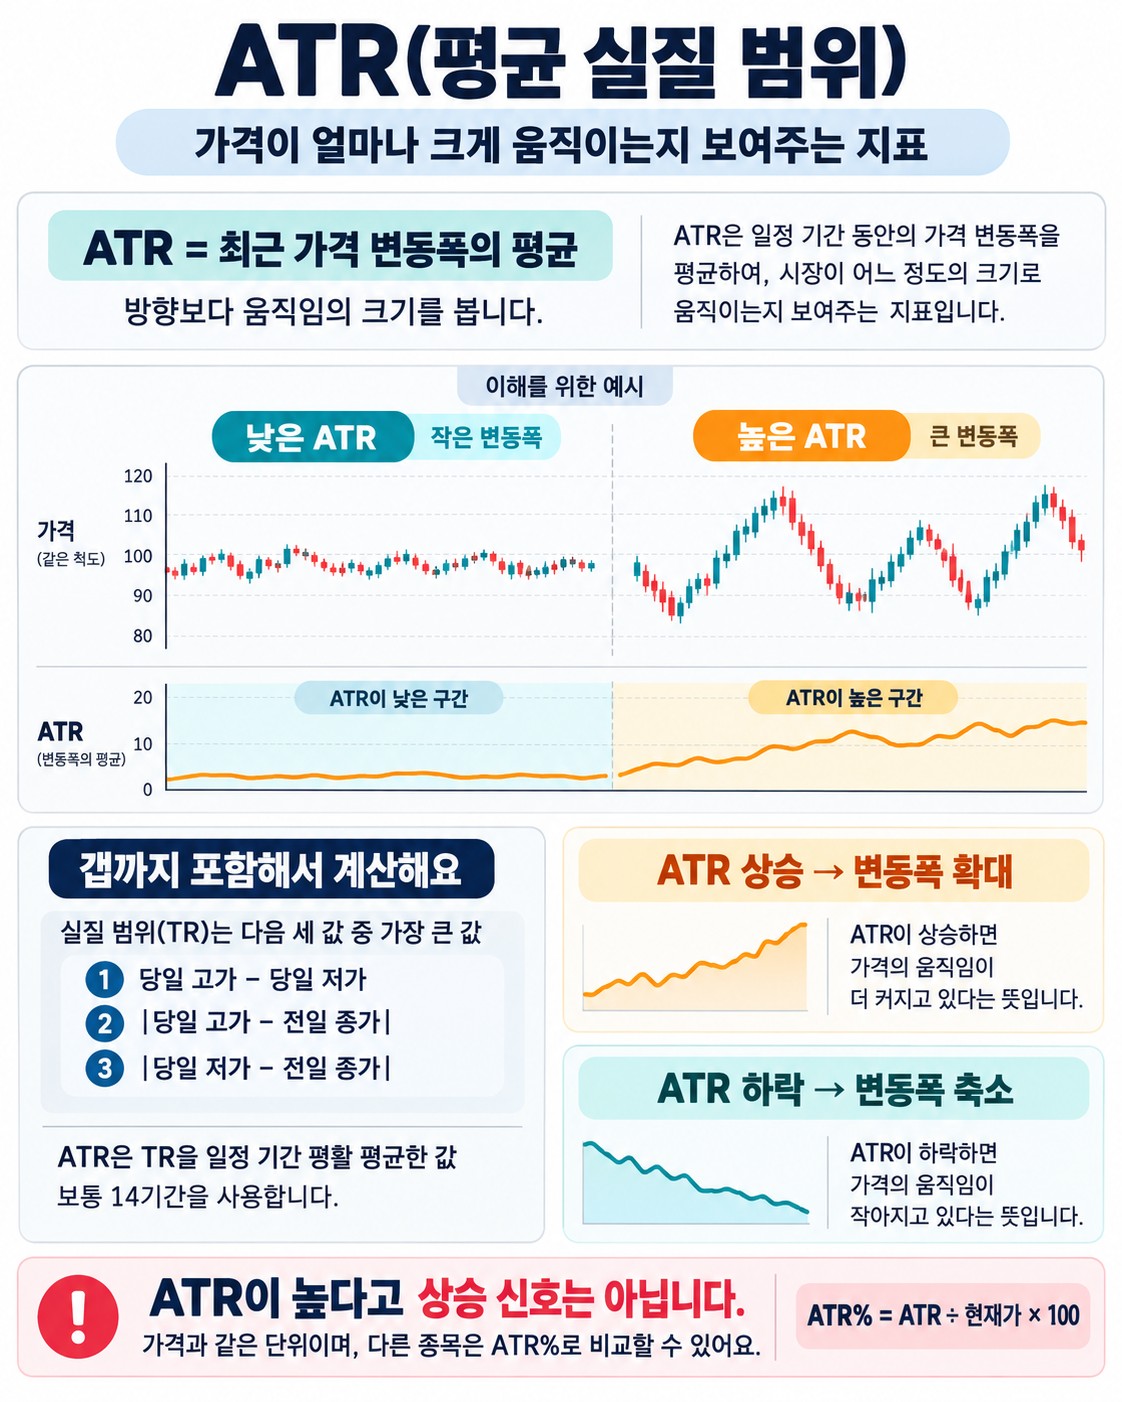
ATR은 주가가 오를지 내릴지를 예측하는 지표가 아니다. 대신 “요즘 이 종목이 하루에 얼마나 크게 움직이는가”라는 변동성의 절대 크기를 숫자로 보여준다. 손절 폭이나 목표가 간격을 정할 때 흔히 참고하는 지표이기도 하다.
이 글에서는 ATR이 무엇을 재는지, 어떻게 계산되는지, 그리고 실전에서 어떤 식으로 활용되고 어떤 한계가 있는지를 차례로 살펴본다.
무엇을 재는 지표인가
주가의 움직임 폭을 볼 때 흔히 당일 고가와 저가의 차이만 보기 쉽다. 하지만 전날 종가 대비 갭이 크게 뜨면서 시작한 날은 단순한 고가-저가 차이만으로는 그날의 실제 움직임 폭을 충분히 반영하지 못한다.
그래서 나온 개념이 ‘실질 범위(True Range)’다. 당일의 변동폭을 전일 종가까지 고려해 좀 더 현실적으로 측정하고, 이를 일정 기간 평균 낸 것이 ATR이다. 즉 ATR은 방향이 아니라 변동성의 크기를 나타내는 지표다.
계산 원리
실질 범위(True Range)는 다음 세 가지 값 중 가장 큰 값으로 정의한다.
- 당일 고가 − 당일 저가
- 당일 고가 − 전일 종가(절대값)
- 당일 저가 − 전일 종가(절대값)
이렇게 세 값 중 최댓값을 쓰는 이유는 갭 상승이나 갭 하락이 있었던 날에도 실제 가격이 움직인 폭을 놓치지 않기 위해서다. 예를 들어 전일 종가 대비 크게 갭 상승해서 시작한 날은, 당일 고가-저가 차이가 작아 보여도 전일 종가 대비 움직인 폭은 클 수 있다.
ATR은 이 실질 범위 값을 일정 기간(흔히 14일을 기본값으로 쓴다) 동안 평균(또는 이동평균 방식의 평활화)을 낸 값이다. 기간을 짧게 하면 최근 변동성에 민감하게 반응하고, 길게 하면 더 완만하게 움직인다.
차트에서 읽는 법
ATR은 가격 차트 위가 아니라 보통 차트 아래쪽에 별도의 선 그래프로 표시된다. 값 자체는 해당 종목의 가격 단위(원, 달러 등)로 표시되므로, 종목마다 절대 수치는 크게 다를 수 있다.
- ATR 값이 올라가는 중 → 최근 변동성이 커지고 있다는 뜻
- ATR 값이 내려가는 중 → 변동성이 줄어들며 가격이 잔잔하게 움직인다는 뜻
- ATR이 낮은 수준에서 오래 머문 뒤 급등 → 변동성이 다시 확대되는 구간일 가능성
ATR은 0 아래로 내려가지 않고, 상한선도 정해져 있지 않다. 그래서 과매수·과매도처럼 절대적인 기준선을 긋기보다는, 같은 종목의 과거 ATR 수준과 비교해서 “지금이 상대적으로 변동성이 큰 구간인지 작은 구간인지”를 가늠하는 식으로 쓰는 경우가 많다.
신호의 유형 — 손절 폭과 포지션 크기 산정
ATR이 실전에서 가장 자주 쓰이는 용도는 방향 예측이 아니라 리스크 관리 쪽이다.
- 손절 폭 설정: 예를 들어 “ATR의 2배만큼 가격이 반대로 움직이면 손절한다”는 식으로, 변동성이 큰 종목은 손절 폭을 넓게, 변동성이 작은 종목은 좁게 가져가는 방식이다. 고정된 퍼센트(예: -5%)로 일괄 적용하는 것보다 종목별 특성을 반영할 수 있다는 장점이 있다.
- 포지션 크기 조절: 변동성이 큰 종목(ATR이 큰 종목)은 같은 금액을 투자해도 가격이 더 크게 흔들리므로, 비중을 상대적으로 줄이는 식으로 리스크를 맞추는 접근도 있다.
- 변동성 돌파 전략: 전일 ATR(또는 변동폭)의 일정 비율만큼 가격이 오르면 매수 신호로 보는 식의 전략에 ATR 개념이 활용되기도 한다.
이런 활용들은 모두 “지금 이 변동성 수준에서 합리적인 간격이 어느 정도인가”를 정하기 위한 것이지, ATR 자체가 매수·매도 시점을 알려주는 것은 아니다.
한계와 흔한 오해
ATR을 볼 때 흔히 생기는 오해와 주의할 점을 정리하면 다음과 같다.
- 방향성을 알려주지 않는다: ATR이 높아진다고 해서 주가가 오른다거나 내린다는 뜻은 아니다. 급등할 때도, 급락할 때도 ATR은 똑같이 올라갈 수 있다.
- 후행 지표라는 한계: ATR은 과거 일정 기간의 평균값이므로, 변동성이 막 커지기 시작하는 초입에는 반응이 느리게 나타난다.
- 절대 기준이 없다: “ATR이 얼마 이상이면 위험하다”는 식의 보편적 기준값은 없다. 종목별, 시기별로 비교 기준이 달라진다.
- 횡보장과 추세장에서 의미가 다르다: 같은 ATR 수치라도 횡보장에서는 단순한 등락폭 확대일 수 있고, 추세장에서는 추세 가속의 신호일 수 있어 다른 맥락 정보 없이 해석하면 오판하기 쉽다.
점검 항목
- 지금 보는 ATR 기간 설정(14일 등)이 자신의 투자 기간(단기/중기)과 맞는지 확인한다.
- ATR 수치 자체보다, 그 종목의 과거 ATR 추이와 비교했을 때 지금이 높은 편인지 낮은 편인지를 함께 본다.
- 손절 폭이나 포지션 크기를 ATR 기준으로 정했다면, 가격 추세나 거래량 등 다른 정보와 함께 판단했는지 점검한다.